Domain flüssigkeitssensor.de kaufen?
Wir ziehen mit dem Projekt
flüssigkeitssensor.de um.
Sind Sie am Kauf der Domain
flüssigkeitssensor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain flüssigkeitssensor.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Diagnose BrustkrebsDiagnose Brustkrebs , Diagnose Brustkrebs - alles ist plötzlich anders Brustkrebs - wenn eine Frau mit dieser Diagnose konfrontiert wird, ist das ein Schock. Und dann kommen die bangen Fragen: Wie bösartig ist der Tumor? Werde ich meine Brust verlieren? Werde ich sterben müssen? Die Diagnose Brustkrebs stürzt jedes Jahr Tausende von Frauen in tiefe Verzweiflung. Allein in Deutschland erkranken etwa 72 000 Frauen. Das sind dramatische Zahlen, die Angst machen. Doch es gibt auch große Hoffnung, denn die Heilungschancen werden dank neuer hoch wirksamer Therapien immer besser. So liegt heute schon die relative Fünf-Jahres-Überlebensrate bei über 80 Prozent. Die betroffenen Frauen können mutig ihr Schicksal in die Hand nehmen und zusammen mit einem spezialisierten Behandlungsteam den Weg durch die Krankheit gehen. Dieses Buch möchte Sie und Ihre Angehörigen auf diesem Weg begleiten, Antworten auf die zahlreichen Fragen geben und Ihnen mit vielen Informationen und Ratschlägen zur Seite stehen. Aus dem Inhalt - Alle wichtigen Informationen über die Behandlungen im Brustzentrum. - Ganzheitliche Behandlung mit ergänzenden Heilverfahren. - Seelische Begleitung und Tipps zur Selbsthilfe. - Experteninterviews und Schilderungen von Patientinnen. , Schalter & Relais > Autoelektrik , Erscheinungsjahr: 20130925, Produktform: Kartoniert, Seitenzahl/Blattzahl: 144, Abbildungen: 15 Abbildungen, Keyword: Alternativ-Medizin; Alternative Therapie; Chemotherapie; Gesundheits-Ratgeber; Patienten-Ratgeber; Rehabilitation; Selbsthilfe, Fachschema: Brust / Mammakarzinom~Brustkrebs~Krebs (Krankheit) / Brustkrebs~Krebs (Krankheit) / Mammakarzinom~Krebs (Krankheit) / Bestrahlung~Radiotherapie~Strahlentherapie~Chemotherapie~Krebs (Krankheit) / Chemotherapie~Therapie / Chemotherapie~Frau / Medizin, Biologie, Gesundheit~Medizin / Ratgeber (allgemein)~Heilen / Naturheilkunde~Heilmittel / Naturheilmittel~Naturheilkunde - Naturheilverfahren~Naturmedizin, Fachkategorie: Chemotherapie~Frauengesundheit~Umgang mit Krankheit~Traditionelle Medizin und pflanzliche Heilmittel, Thema: Orientieren, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Strahlentherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schlütersche Verlag, Verlag: Schlütersche Verlag, Verlag: Schlütersche, Länge: 208, Breite: 154, Höhe: 15, Gewicht: 343, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 99424419,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erkennung menschlicher Aktivitäten durch Erfassung und Analyse von Bewegungstrajektorien, Taschenbuch von Kristine Back, KIT Scientific Publishing,Erkennung Menschlicher Aktivitäten Durch Erfassung Und Analyse Von Bewegungstrajektorien, Taschenbuch Von Kristine Back, Kit Scientific Publishing, 978-3-7315-0909-7, Seitenanzahl: 24044,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Was ist Selbstbehalt bei handyversicherung?
Was ist Selbstbehalt bei handyversicherung? Ein Selbstbehalt ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Dies dient dazu, die Versicherungskosten für den Versicherer zu senken und den Versicherten dazu zu ermutigen, vorsichtig mit ihrem Gerät umzugehen. Der Selbstbehalt kann je nach Versicherungsanbieter und Vertrag variieren und wird in der Regel bei Vertragsabschluss festgelegt. Es ist wichtig, den Selbstbehalt zu kennen, da er Auswirkungen auf die Höhe der Versicherungsprämie und die Gesamtkosten im Schadensfall haben kann. **
Was ist Selbstbehalt bei Autoversicherung?
Selbstbehalt bei Autoversicherung ist der Betrag, den der Versicherungsnehmer im Falle eines Schadens selbst tragen muss, bevor die Versicherung einspringt. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt dient dazu, dass Versicherungsnehmer auch einen Teil der Kosten selbst tragen und somit vorsichtiger im Straßenverkehr agieren. Es gibt unterschiedliche Selbstbehaltsstufen, die bei Vertragsabschluss festgelegt werden können. Es ist wichtig, die Höhe des Selbstbehalts sorgfältig zu wählen, um die richtige Balance zwischen Versicherungskosten und Eigenbeteiligung zu finden. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 17849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diagnose BrustkrebsDiagnose Brustkrebs , Diagnose Brustkrebs - alles ist plötzlich anders Brustkrebs - wenn eine Frau mit dieser Diagnose konfrontiert wird, ist das ein Schock. Und dann kommen die bangen Fragen: Wie bösartig ist der Tumor? Werde ich meine Brust verlieren? Werde ich sterben müssen? Die Diagnose Brustkrebs stürzt jedes Jahr Tausende von Frauen in tiefe Verzweiflung. Allein in Deutschland erkranken etwa 72 000 Frauen. Das sind dramatische Zahlen, die Angst machen. Doch es gibt auch große Hoffnung, denn die Heilungschancen werden dank neuer hoch wirksamer Therapien immer besser. So liegt heute schon die relative Fünf-Jahres-Überlebensrate bei über 80 Prozent. Die betroffenen Frauen können mutig ihr Schicksal in die Hand nehmen und zusammen mit einem spezialisierten Behandlungsteam den Weg durch die Krankheit gehen. Dieses Buch möchte Sie und Ihre Angehörigen auf diesem Weg begleiten, Antworten auf die zahlreichen Fragen geben und Ihnen mit vielen Informationen und Ratschlägen zur Seite stehen. Aus dem Inhalt - Alle wichtigen Informationen über die Behandlungen im Brustzentrum. - Ganzheitliche Behandlung mit ergänzenden Heilverfahren. - Seelische Begleitung und Tipps zur Selbsthilfe. - Experteninterviews und Schilderungen von Patientinnen. , Schalter & Relais > Autoelektrik , Erscheinungsjahr: 20130925, Produktform: Kartoniert, Seitenzahl/Blattzahl: 144, Abbildungen: 15 Abbildungen, Keyword: Alternativ-Medizin; Alternative Therapie; Chemotherapie; Gesundheits-Ratgeber; Patienten-Ratgeber; Rehabilitation; Selbsthilfe, Fachschema: Brust / Mammakarzinom~Brustkrebs~Krebs (Krankheit) / Brustkrebs~Krebs (Krankheit) / Mammakarzinom~Krebs (Krankheit) / Bestrahlung~Radiotherapie~Strahlentherapie~Chemotherapie~Krebs (Krankheit) / Chemotherapie~Therapie / Chemotherapie~Frau / Medizin, Biologie, Gesundheit~Medizin / Ratgeber (allgemein)~Heilen / Naturheilkunde~Heilmittel / Naturheilmittel~Naturheilkunde - Naturheilverfahren~Naturmedizin, Fachkategorie: Chemotherapie~Frauengesundheit~Umgang mit Krankheit~Traditionelle Medizin und pflanzliche Heilmittel, Thema: Orientieren, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Strahlentherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schlütersche Verlag, Verlag: Schlütersche Verlag, Verlag: Schlütersche, Länge: 208, Breite: 154, Höhe: 15, Gewicht: 343, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 99424419,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Erkennung menschlicher Aktivitäten durch Erfassung und Analyse von Bewegungstrajektorien, Taschenbuch von Kristine Back, KIT Scientific Publishing,Erkennung Menschlicher Aktivitäten Durch Erfassung Und Analyse Von Bewegungstrajektorien, Taschenbuch Von Kristine Back, Kit Scientific Publishing, 978-3-7315-0909-7, Seitenanzahl: 24044,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KIT Scientific Publishing Erkennung menschlicher Aktivitäten durch Erfassung und Analyse von Bewegungstrajektorien (Deutsch, Softcover, Kristine Back) (56098019)KIT Scientific Publishing Erkennung menschlicher Aktivitäten durch Erfassung und Analyse von Bewegungstrajektorien (Deutsch, Softcover, Kristine Back) (56098019)44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
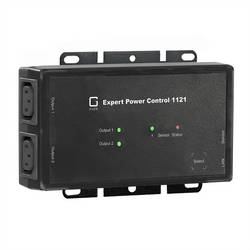
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was ist Selbstbehalt bei handyversicherung?
Was ist Selbstbehalt bei handyversicherung? Ein Selbstbehalt ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Dies dient dazu, die Versicherungskosten für den Versicherer zu senken und den Versicherten dazu zu ermutigen, vorsichtig mit ihrem Gerät umzugehen. Der Selbstbehalt kann je nach Versicherungsanbieter und Vertrag variieren und wird in der Regel bei Vertragsabschluss festgelegt. Es ist wichtig, den Selbstbehalt zu kennen, da er Auswirkungen auf die Höhe der Versicherungsprämie und die Gesamtkosten im Schadensfall haben kann. **
-
Was ist Selbstbehalt bei Autoversicherung?
Selbstbehalt bei Autoversicherung ist der Betrag, den der Versicherungsnehmer im Falle eines Schadens selbst tragen muss, bevor die Versicherung einspringt. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt dient dazu, dass Versicherungsnehmer auch einen Teil der Kosten selbst tragen und somit vorsichtiger im Straßenverkehr agieren. Es gibt unterschiedliche Selbstbehaltsstufen, die bei Vertragsabschluss festgelegt werden können. Es ist wichtig, die Höhe des Selbstbehalts sorgfältig zu wählen, um die richtige Balance zwischen Versicherungskosten und Eigenbeteiligung zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.